Tata Neu: Có đủ app rồi, sao vẫn khó làm super app?
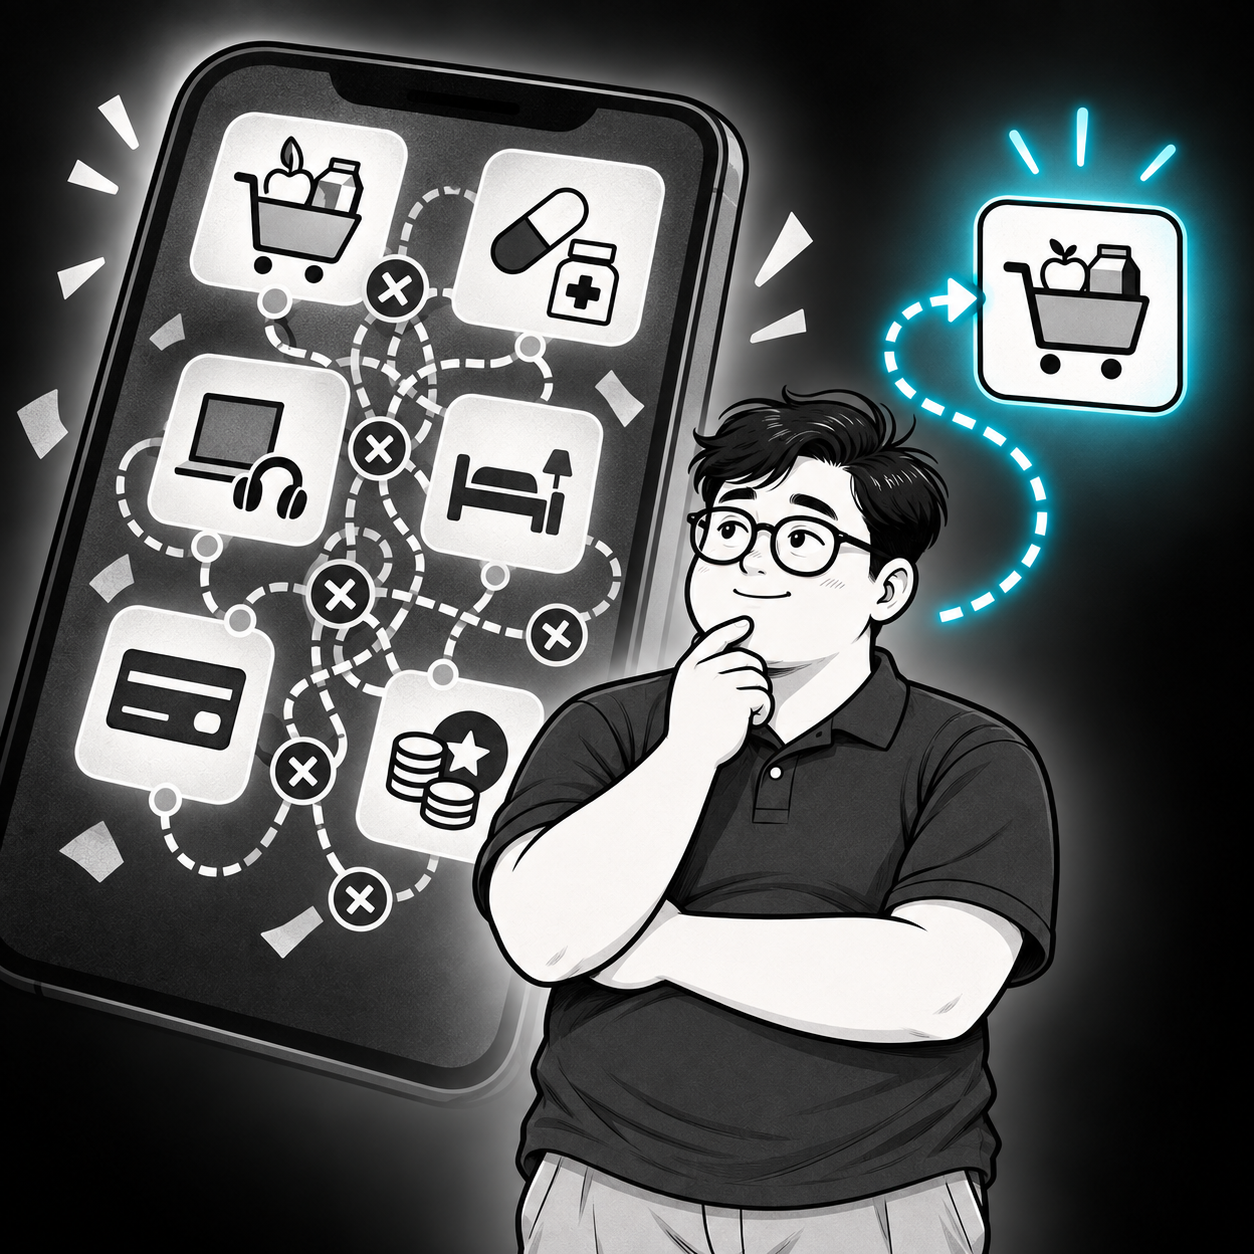
Năm 2022, Tata ra mắt Tata Neu. BigBasket để mua thực phẩm, Tata 1mg để mua thuốc, Croma để mua đồ điện tử, rồi khách sạn, thời trang, thanh toán… Tất cả được đưa vào cùng một app. Mua ở đây còn được tích NeuCoins để dùng ở những dịch vụ khác. Thông cáo ra mắt cho biết các doanh nghiệp trong tập đoàn khi ấy có tổng cộng 120 triệu khách hàng.
Tata đã có sẵn thương hiệu, dịch vụ lẫn khách hàng. Nhưng nếu mình vẫn đặt đồ ăn trên BigBasket bình thường, có lý do gì để chuyển sang Tata Neu rồi đặt lại đúng những món ấy?
Đây là chỗ mình thấy câu chuyện Tata Neu đáng đọc. Sản phẩm vẫn hoạt động, nhưng tham vọng làm một app cho gần như mọi nhu cầu đã không đi theo kế hoạch ban đầu.
Chapter 01
Khách hàng của BigBasket chưa chắc là khách hàng của Neu
Đứng từ phía Tata, kế hoạch này khá dễ hiểu. Khách vừa mua thực phẩm ở BigBasket có thể ghé Croma mua đồ điện tử, đặt thuốc ở 1mg, sau đó dùng NeuCoins cho lần mua tiếp theo. Các thương hiệu chia sẻ được khách hàng với nhau; người mua có thêm ưu đãi.
Nhưng người mua thực phẩm thường mở BigBasket vì họ đã quen tìm hàng, đặt đơn và theo dõi giao hàng ở đó. Việc Croma cũng nằm trong Tata Neu không giúp họ mua thực phẩm nhanh hơn. Còn lúc cần mua điện thoại, họ cũng chưa chắc nhớ mở app vừa dùng để mua rau.
NeuCoins vẫn có ích. Chỉ là Tata đang yêu cầu người dùng đổi một thói quen đã có, trong khi họ chỉ nhận được điểm sau khi mua qua Neu. Nếu mua ở app mới chậm hơn hoặc khó dùng hơn BigBasket, nhiều người sẽ quay lại app cũ dù có thêm điểm thưởng.
Con số 120 triệu khách hàng trong thông cáo ra mắt cũng cần hiểu cho đúng: đó là khách hàng cộng dồn của các doanh nghiệp Tata, không phải 120 triệu người đang dùng Tata Neu. Có sẵn người để giới thiệu sản phẩm là một lợi thế lớn. Thuyết phục họ đổi app lại là một bài toán khác.
Chapter 02
Đã ở chung một app, sao vẫn thấy rời rạc?
Theo case study của Ivey Business School, trong năm đầu, doanh số đi qua Tata Neu chiếm dưới 10% tổng doanh số của BigBasket và Tata 1mg. Phần lớn doanh số của hai dịch vụ này vẫn đến từ các kênh khác.
Case study cũng ghi lại khá nhiều vướng mắc ở phiên bản đầu: app tải chậm, lỗi đăng nhập và OTP, các dịch vụ hiển thị thiếu nhất quán, chưa có giỏ hàng chung. Tức là Tata đã đưa nhiều cửa hàng vào cùng một app, nhưng người dùng đi từ cửa hàng này sang cửa hàng khác vẫn có thể phải làm quen lại với cách tìm hàng và đặt mua.
Với người đang cần mua thuốc, lỗi OTP có thể đủ để họ quay về app 1mg. Không cần một vấn đề UX nào thật lớn. Chỉ cần app quen thuộc hoàn thành việc mua hàng nhanh hơn, người dùng đã có lý do để ở lại chỗ cũ.
Mình nghĩ đây là phần dễ bị bỏ qua khi team bàn về super app. Đưa BigBasket và 1mg lên cùng màn hình thì dễ hình dung. Làm sao để một người dùng không phải đăng nhập lại, học lại cách tìm hàng hoặc loay hoay tìm đơn cũ khi chuyển giữa hai dịch vụ mới là việc khó. Nếu những chuyện đó chưa được giải quyết, việc gom app chưa giúp ích được bao nhiêu.
Tất nhiên, không thể từ vài vấn đề UX mà kết luận chúng là nguyên nhân duy nhất khiến Neu tăng trưởng chậm. Giá, tốc độ giao hàng, đối thủ và thói quen dùng app riêng đều ảnh hưởng. Nhưng khi lời hứa của Neu là tiện hơn vì mọi thứ ở một nơi, những lỗi ngay trong lúc mua hàng làm lời hứa đó không còn đúng.
Chapter 03
NeuCoins giải quyết được đến đâu?
Mình thấy NeuPass là ý tưởng có tiềm năng nhất của Tata Neu. Mua hàng ở một thương hiệu, nhận điểm rồi dùng ở thương hiệu khác: nếu làm mượt, lợi ích này có thể khiến khách muốn thử thêm dịch vụ trong tập đoàn. Với Tata, nó cũng giúp các doanh nghiệp giới thiệu khách hàng cho nhau.
Nhưng thử một lần và dùng lâu dài là hai chuyện. Một người có thể vào Neu để nhận thêm NeuCoins cho đơn BigBasket, rồi lần sau lại mở BigBasket theo thói quen. Muốn điểm thưởng thực sự giữ họ lại, Tata phải khiến họ dễ thấy số điểm mình có, dễ dùng nó khi cần và không phải đánh đổi quá nhiều sự tiện lợi trong mỗi lần mua.
Báo cáo FY25 của Tata Sons cho biết NeuPass có 140 triệu thành viên. Con số này cho thấy chương trình loyalty đã có quy mô lớn. Nhưng nó chưa trả lời câu mình tò mò nhất: có bao nhiêu người thường xuyên mua hàng qua Tata Neu, rồi quay lại để dùng thêm một dịch vụ khác?
Nếu làm sản phẩm này, mình sẽ muốn xem hành trình đó trước khi ăn mừng số thành viên. Khách đến từ BigBasket có mua qua Neu lần thứ hai không? NeuCoins có đưa họ sang 1mg hoặc Croma không? Họ rời ở bước nào? Những câu trả lời này mới cho biết các mảnh của hệ sinh thái có đang giúp nhau hay chỉ đứng cạnh nhau.
Chapter 04
Tata cũng đã đổi hướng
Trong báo cáo FY26 của Tata Sons, Tata cho biết đã chuyển trọng tâm của Neu sang dịch vụ tài chính và loyalty. Tập đoàn muốn tăng số người giao dịch thanh toán hằng tháng, đồng thời mở rộng cho vay và bảo hiểm.
Mình không xem đây là bằng chứng Tata Neu đã thất bại hoàn toàn. BigBasket, 1mg hay Croma vẫn có hoạt động riêng; Neu vẫn còn đó. Nhưng việc Tata đổi trọng tâm cho thấy lời hứa “một app làm mọi thứ” không còn là hướng họ muốn dồn sức như lúc ra mắt.
Hướng mới cũng có lý của nó. Thanh toán và điểm thưởng là những việc có thể xuất hiện mỗi lần khách mua hàng, dù họ đang mua thực phẩm, thuốc hay đồ điện tử. Nếu Tata làm tốt phần này, Neu có thể hữu ích mà không cần ép tất cả trải nghiệm của từng thương hiệu vào cùng một khuôn. Còn hướng mới có hiệu quả hay không thì phải chờ hành vi người dùng và kết quả kinh doanh trả lời.
Lời nhắn
Tata Neu khiến mình muốn hỏi một câu trước khi gom thêm dịch vụ vào app: khách đang làm gì trên app cũ? Họ gặp khó ở bước nào? Sang app mới, bước ấy có nhanh hơn, rẻ hơn hay bớt phiền hơn không?
Nếu câu trả lời chủ yếu là “ở đây còn có nhiều dịch vụ khác”, có lẽ chúng mình đang nói về lợi ích của doanh nghiệp nhiều hơn là lý do để người dùng đổi thói quen.
All rights reserved